Worldline caracole en tête du SBF 120 après un point d'activité de bonne facture
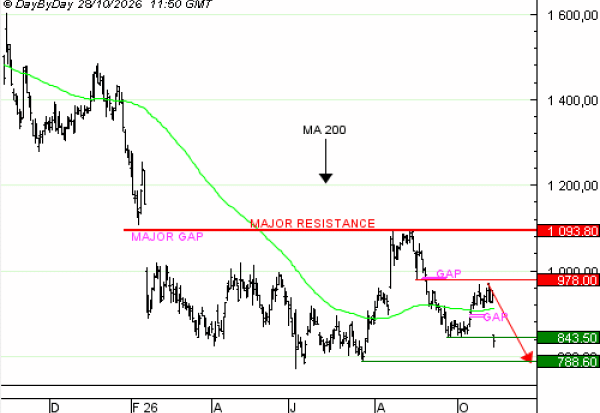
(Zonebourse.com) - Worldline bondit de 13,9%, à 11,7 EUR, et caracole ainsi largement en tête du SBF 120 à Paris, acclamé pour son point d'activité qui illustre la poursuite de son redressement opérationnel, notamment porté par l'activité Services aux commerçants, ainsi que la bonne marche de son plan de transformation North Star 2030.
À périmètre post-recentrage et taux de change constants, le fournisseur de solutions de paiement a publié un chiffre d'affaires de 946 MEUR au titre du 3e trimestre 2026, en hausse organique de 2,5%, un montant dépassant ainsi de 2% le consensus, selon Jefferies.
Sur une base publiée, les revenus ont atteint 967 MEUR, en progression organique de 2%. Le chiffre d'affaires "net net", après déduction des frais versés aux réseaux de paiement et aux partenaires, a toutefois reculé de 1% en organique, à 701 MEUR, sur le périmètre post-recentrage.
Dans le détail, les Services aux commerçants ont enregistré une croissance organique de 4%, à 759 MEUR (contre 745 MEUR attendus en moyenne par les analystes), avec un chiffre d'affaires "net net" stable pour la première fois depuis le 2e trimestre 2024.
Les Services financiers ont accusé un recul organique de 3,3%, pénalisés par des résiliations de contrats, mais leur chiffre d'affaires est ressorti à 186 MEUR, au-dessus des 180 MEUR du consensus. Les prises de commandes de cette division ont en outre progressé de 91% depuis le début de l'année.
Worldline souligne également les avancées de son plan North Star 2030, avec une amélioration de la satisfaction client (score NPS de 40, soit un gain de 10 points par rapport à 2025), une réduction de l'attrition des commerçants et la poursuite de la rationalisation de ses plateformes.
Ainsi, Worldline se dit en bonne voie pour atteindre ses objectifs confirmés pour 2026, à savoir un chiffre d'affaires stable à légèrement positif, un excédent brut d'exploitation (EBE) ajusté entre 630 et 650 MEUR et un flux de trésorerie disponible négatif entre 40 et 60 MEUR.
Jefferies reste à l'achat, mais Invest Securities demeure neutre
"Les tendances se sont encore révélées encourageantes, toutes les régions, à l'exception du Benelux, affichant une stabilisation ou une croissance", estime Jefferies, qui réaffirme sa recommandation "achat" sur Worldline, ainsi que son objectif de cours de 17,20 EUR.
"La convergence prévue des plateformes progresse également, parallèlement à la maîtrise des coûts, ce qui laisse penser que les objectifs pour 2026 sont en bonne voie d'être atteints", ajoute la banque américaine, pour laquelle l'attention devrait désormais se porter sur 2027 et le potentiel de génération de trésorerie.
Invest Securities se montre toutefois moins enthousiaste sur le dossier, maintenant sa recommandation "neutre", "au regard de la visibilité limitée à court terme et d'une structure financière très endettée qui amènera le groupe à se refinancer d'ici 2028", tout en abaissant son objectif de cours de 13 à 10,8 EUR.
"Si le CA du 3e trimestre brut est facialement supérieur aux attentes, cela ne constitue pas le meilleur indicateur. Le CA net (-1% à périmètre comparable) laisse à penser que le chemin est encore long pour se rapprocher des objectifs à moyen terme du management (TMVA 2027-2030 de 4%)", juge l'analyste.
S'il reconnaît que les indications du directeur général sur certains éléments opérationnels (amélioration de la satisfaction client, lancement de nouveaux terminaux mobiles...) incitent à un certain optimisme, Invest Securities pense que la dégradation de l'environnement macroéconomique et la pression concurrentielle soulèvent des interrogations.
Copyright (c) 2026 Zonebourse.com - All rights reserved.
source : AOF
■2026 Zonebourse.com - Tous droits de reproduction réservés par Surperformance. Surperformance collecte ses données auprès des sources qu'elle considère les plus sûres. Toutefois, le lecteur reste seul responsable de leur interprétation et de l'utilisation des informations mises à sa disposition. Ainsi le lecteur devra tenir Surperformance et ses contributeurs indemnes de toute réclamation résultant de cette utilisation.
- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote