Attention au VIX qui dort
À Wall Street, le calme n'est jamais un état stable. L'indice de volatilité du CBOE, surnommé « indice de la peur », a une particularité redoutable : ses phases d'assoupissement préparent souvent ses réveils les plus violents.
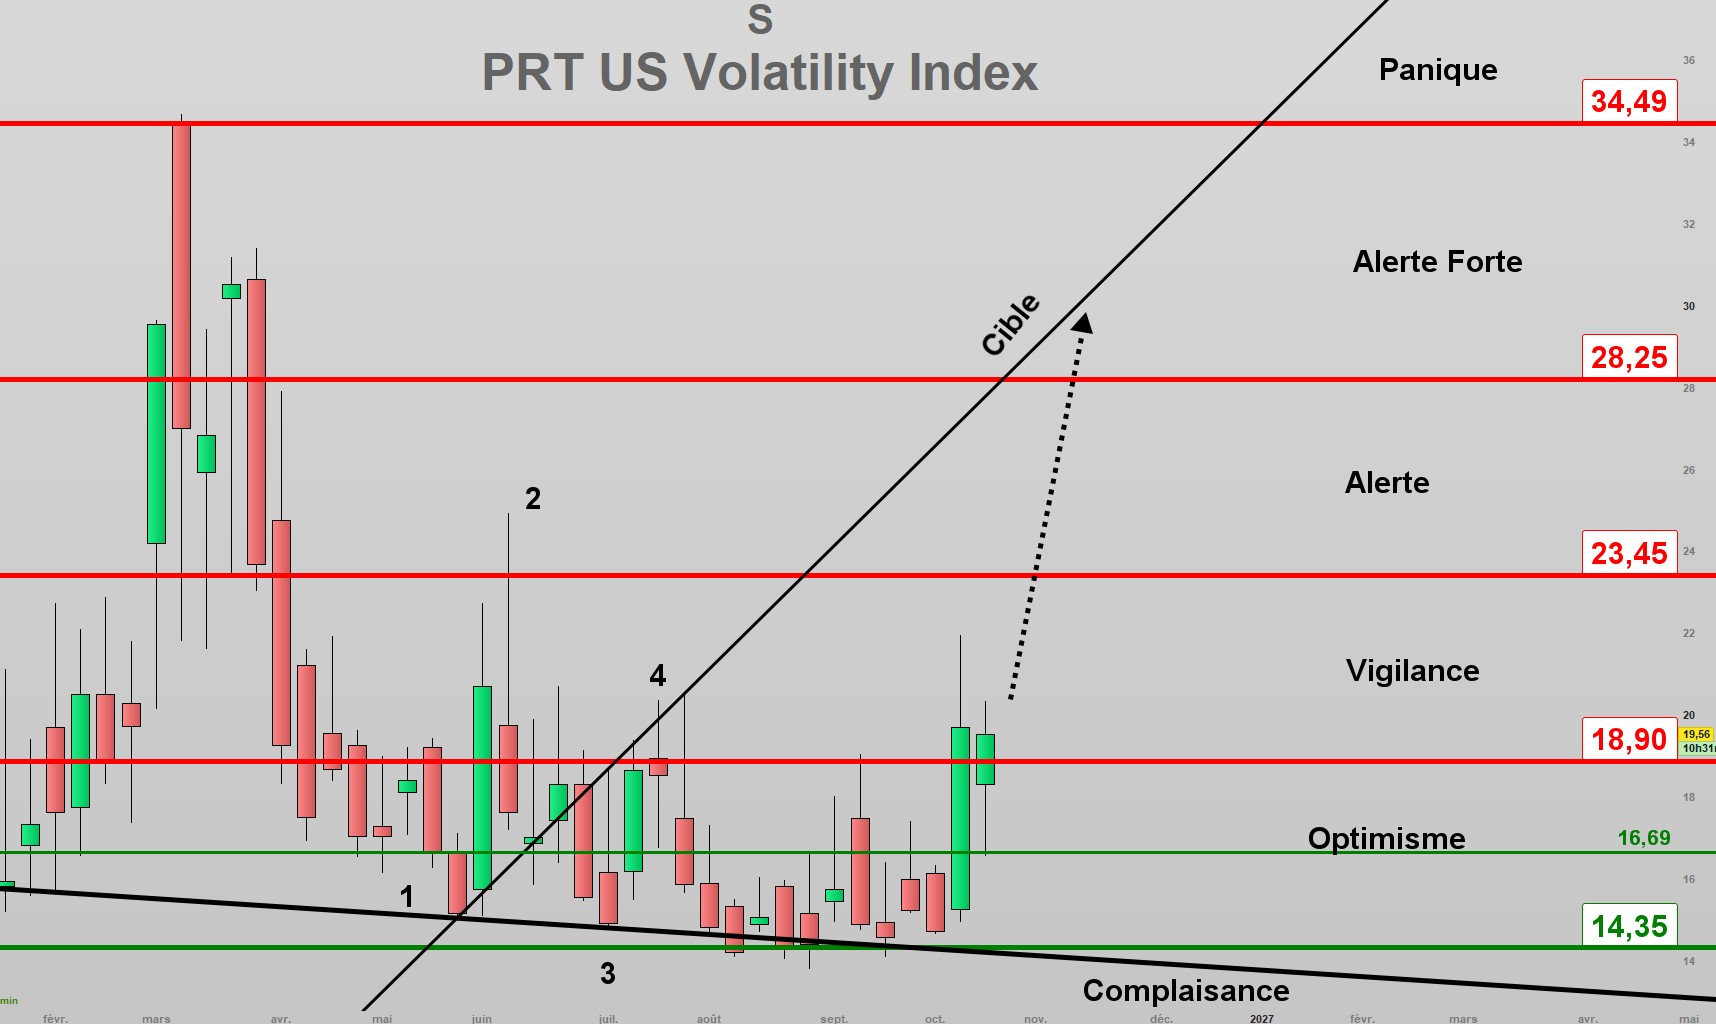
Le VIX mesure la volatilité attendue sur 30 jours à partir des options sur le S&P 500. Sa moyenne de long terme tourne autour de 19,5. Lorsqu'il s'installe durablement sous 15, les investisseurs allègent leurs couvertures, augmentent leur levier et vendent de la volatilité pour encaisser des primes. Plus le calme dure, plus le marché devient fragile : la moindre secousse oblige tout le monde à se couvrir en même temps.
L'histoire récente est éloquente.
2017-2018 : le VIX affiche en 2017 la moyenne annuelle la plus basse de son histoire (environ 11) et clôture à 9,14 le 3 novembre. Le 5 février 2018, il bondit de 116 % en une séance, à 37,32, record de hausse journalière, et emporte plusieurs produits « short volatilité ».
Été 2024 : autour de 12 en juillet, il s'envole le 5 août jusqu'à 65,73 en séance, sa plus forte hausse intraday jamais enregistrée, sur fond de débouclage du carry trade sur le yen.
Avril 2025 : parti d'environ 15 en février, il clôture au-dessus de 50 le 8 avril, une première depuis le Covid, après l'annonce des droits de douane américains.
Mars 2026 : nouvelle poussée au-delà de 31, alimentée par le pétrole et les tensions au Moyen-Orient.
Les extrêmes restent rares : les clôtures au-dessus de 40 ne représentent qu'environ 2,3 % des séances. Les records (80,86 en novembre 2008 et 82,69 le 16 mars 2020) correspondent aux deux grandes crises de la période.
Le schéma est constant : le VIX descend par l'escalier et remonte par l'ascenseur. Des mois de baisse lente peuvent être effacés en quelques jours.
La volatilité tend à se creuser en été puis à remonter à l'automne. Octobre concentre historiquement une part disproportionnée des chocs boursiers : 1929, 1987, 2008, 2018.
2026 est une année d'élections de mi-mandat aux États-Unis (3 novembre). La période qui précède ces scrutins compte parmi les plus agitées du cycle présidentiel de 4 ans, et l'incertitude politique a tendance à se dissiper une fois le vote passé.
Le VIX est l'un des indicateurs les plus « mean-reverting » (retour à la moyenne) du marché : ni le calme ni la panique ne durent.
Selon une étude de RBC, lorsque le VIX clôture au-dessus de 35, le S&P 500 a ensuite progressé en moyenne de 6,5 % sur trois mois et de 14,5 % sur six mois.
Un VIX bas n'annonce pas un krach à date fixe, il peut rester endormi des mois. Mais il signale que l'assurance est bon marché. C'est précisément quand personne n'en veut qu'il est le plus rationnel d'en acheter. On peut choisir entre options de vente sur indice (Puts), calls sur le VIX à échéance éloignée, ou de conserver une poche de liquidités pour profiter des excès.
À l'inverse, la panique est rarement le bon moment pour vendre. Le message du VIX est contrarien : se méfier du calme, garder son sang-froid dans la tempête.
Le VIX qui dort ne dort jamais que d'un œil.
■
- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote