Microsoft : Figure baissière malgré une excellent publication !
Microsoft a ouvert son exercice 2027 sur des chiffres qui dépassent les attentes et répondent à la principale question des investisseurs
Les dépenses massives dans l'intelligence artificielle commencent-elles à rapporter ? Pour le trimestre clos le 30 septembre, le groupe a réalisé un chiffre d'affaires de 92,3 Md$, en hausse de 19 % sur un an, au-dessus d'un consensus d'environ 90,7 Md$. Le résultat d'exploitation progresse de 21 % à 45,9 Md$ et le bénéfice net bondit de 32 % à 36,6 Md$.
Sur la base ajustée, qui retire l'effet des participations dans OpenAI, le bénéfice par action atteint 4,89 $, contre 4,71 $ attendus par les analystes interrogés par FactSet et 4,13 $ un an plus tôt. L'écart entre bénéfice publié et bénéfice ajusté s'explique en partie par les participations du groupe dans l'IA : Microsoft a enregistré un gain de 3,2 Md$ sur Anthropic et une dépréciation de 600 M$ sur OpenAI.
Le moteur reste le cloud. Microsoft Cloud a généré 63,9 Md$, avec une croissance qui accélère à 30 %. Surtout, pour la 1ère fois, le groupe a publié le montant des revenus d'Azure, et non plus seulement sa croissance : 33,2 Md$, en hausse de 48 %, au-delà de ses propres prévisions et des attentes de Wall Street. Cette transparence nouvelle accompagne une réorganisation comptable, puisque Microsoft ne présente plus que 2 grands pôles d'activité au lieu de 3, le pôle Agents and Infra voyant ses revenus grimper de 25 % à 76,8 Md$.
Le chiffre le plus marquant pour la visibilité future est sans doute celui du carnet de commandes. Les obligations de prestation restant à exécuter auprès des clients professionnels ont progressé de 73 % pour atteindre 677 Md$. Autrement dit, la demande dépasse largement ce que Microsoft facture aujourd'hui, et le groupe semble vendre sa puissance de calcul à peu près aussi vite qu'il peut l'installer.
La contrepartie de cette dynamique reste le poids des investissements. Microsoft a consacré 39,4 Md$ à ses équipements et infrastructures sur le trimestre, et la direction table sur environ 175 Md$ de dépenses d'investissement pour l'année civile 2026. Le groupe a par ailleurs signalé que certaines capacités de centres de données que des tiers devaient livrer sur le trimestre ont été retardées, ce qui montre que l'offre reste le facteur limitant. Autre point de vigilance, la publication ne comportait pas de prévisions pour l'ensemble de l'exercice. Cela n'empêche pas le groupe de soigner ses actionnaires, puisqu'il leur a reversé 10,2 Md$ sous forme de dividendes et de rachats d'actions sur le trimestre.
Les analystes restent globalement confiants, à l'image de Wells Fargo, qui avait relevé début octobre son objectif de cours à 725 $.
Au final, ce trimestre conforte le scénario d'un Microsoft devenu avant tout un fournisseur d'infrastructure pour l'IA, dont la croissance est désormais tirée par Azure et soutenue par un carnet de commandes record. La question qui reste posée aux investisseurs n'est plus celle de la demande, mais celle du rythme auquel ces investissements colossaux se transformeront en marges durables, dans un contexte de concurrence intense avec Amazon et Google dans le cloud.
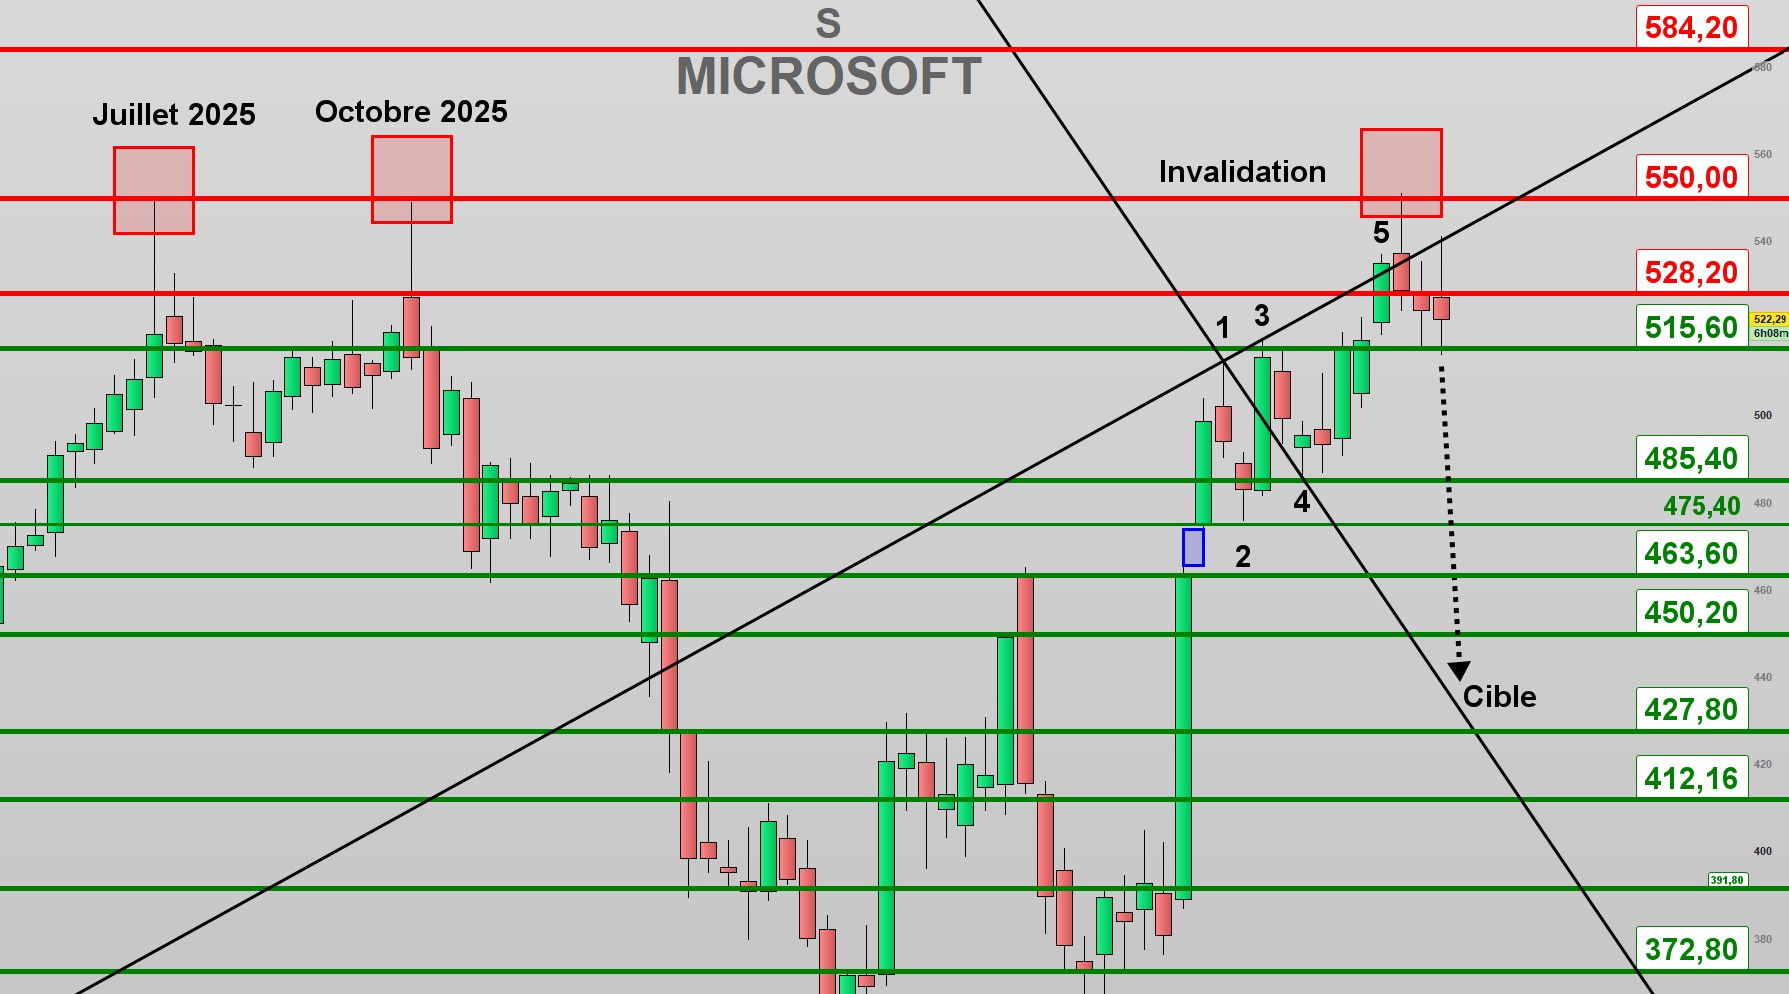
Graphiquement, pourtant, le titre donne un message qui à ce stade incite à la prudence. En effet, après le puissant rebond entamé depuis la fin juin sur son support majeur à 355,80, le titre a rallié pour la 3ème fois de son histoire la résistance majeure à 550, contre laquelle il avait buté en juillet et octobre 2025. Ce plafond de verre a été une fois encore le terrain d'un retracement, tandis que Microsoft s'établit désormais dans une plage de fluctuation bornée entre 515,60 et 528,20.
Mais le risque de baisse vient de la formation d'une structure de retournement en Vague de Wolfe, le titre ayant débordé puis réintégré début octobre (point 5) l'oblique formée par les points 1 et 3. La validation de ce signal indique pour cible l'oblique baissière formée par les points 1 et 4, ce qui renverrait les prix dans une zone située entre 412,16 et 427,80 selon le moment où elle serait atteinte. La rupture en clôture hebdomadaire du support majeur à 515,60 renforcerait le message baissier.
Ce scénario serait invalidé si le titre débordait en clôture hebdomadaire la résistance majeure formée par l'oblique 1-3, c'est-à-dire au-delà de la zone 543/550.
■
- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote